
資產配置怎麼算
更新於
資產配置是你的錢放在各類資產的比例:股票、債券與其他債權類資產、現金,以及不動產。把每一類的金額加總,除以總額,就是目前的比例。接著依照用錢的時間與能承受的波動訂一個目標比例,每年檢視一到兩次差距。本頁說明方法,不提供投資建議。
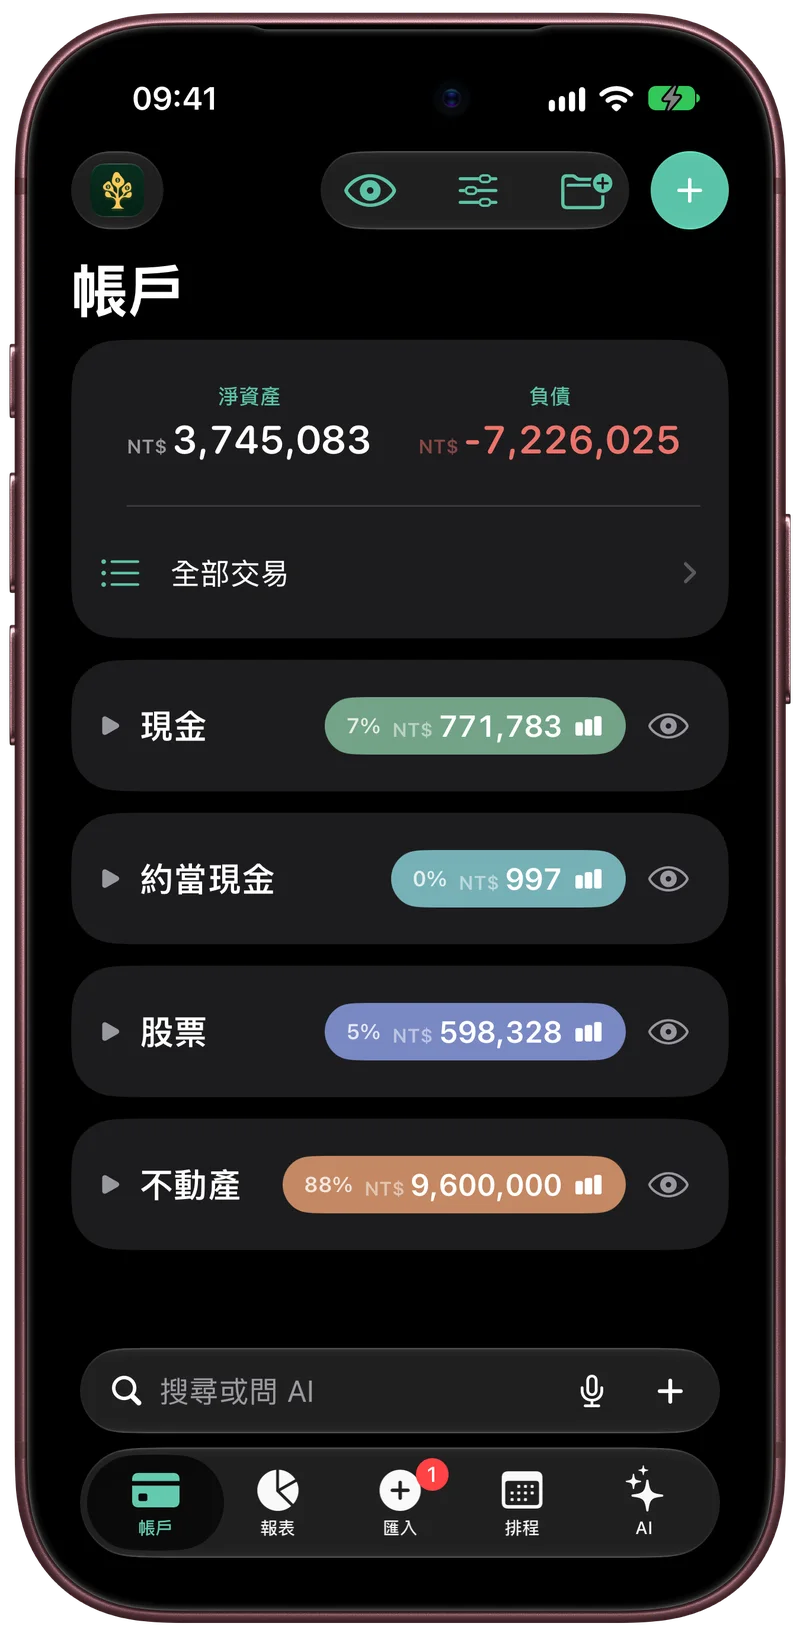
主要的資產類別
- 股票:長期成長最高,起伏也最大。
- 債券與其他債權類資產:收益較穩定,起伏較小。
- 現金:金額穩定,也是緊急預備金放的地方。
- 不動產:自住房或其他房產,價值高,但沒辦法只賣一部分。
算出目前的比例
| 資產類別 | 金額(範例) | 比例 |
|---|---|---|
| 現金與存款 | NT$600,000 | 10% |
| 股票與股票型 ETF | NT$2,700,000 | 45% |
| 債券 | NT$900,000 | 15% |
| 不動產 | NT$1,800,000 | 30% |
| 合計 | NT$6,000,000 | 100% |
範例數字僅供示範計算方式。
常見的經驗法則與限制
常聽到「股票比例等於 110 減年齡」,或是隨著目標日期接近、逐步從股票轉到債券的目標日期基金。它們是簡單的起點,並不知道你的收入、其他資產、負債與計畫,可以當成幫助思考的問題。
自住房要不要算
自住房屬於淨資產。很多人不把它放進投資比例,因為沒辦法賣掉一小部分來再平衡。放進去的話,不動產會有很多年佔比例的大部分。
再平衡
- 依時間:每年檢視一到兩次,調回目標。
- 依門檻:某一類偏離超過事先訂的幅度(例如五個百分點)時才調整。
- 用新的錢:把新的儲蓄放進低於目標的類別,不必賣出。
在盛林記帳看你的比例
配置畫面顯示所有帳戶與幣別合計的目前比例與總額。你為每一類資產設定想要的比例,盛林記帳會列出每一類比目標多或少多少錢。它也會依你輸入的報酬率與波動,列出可能的年報酬範圍。這些是從你的假設算出來的數字,並非預測,盛林記帳不提供投資建議。
算出你的資產配置
- 列出每個帳戶與持有的資產,以及今天的價值。
- 把每一項歸到股票、債券與其他債權類資產、現金或不動產。
- 把各類的合計除以總額,得到目前的比例。
- 寫下目標比例與每一類的差距,每年檢視一到兩次。
常見問題
怎樣的資產配置比較好?
要看你什麼時候需要用這筆錢,以及短期能承受多少虧損。想得到適合個人的答案,可以請教有執照的顧問。
多久再平衡一次?
每年一到兩次,或某一類偏離超過事先訂的門檻時。
現金算在資產配置裡嗎?
算。現金是獨立的一類,緊急預備金通常放在這裡。
盛林記帳會提供投資建議嗎?
不會。它呈現你自己的比例,以及從你輸入的假設算出來的數字。