
緊急預備金要存多少
更新於
緊急預備金通常抓三到六個月的必要支出:房租或房貸、水電瓦斯、伙食、保險、交通,以及貸款與信用卡的最低應繳。每月必要支出是 NT$35,000 的話,目標就是 NT$105,000 到 NT$210,000。收入不固定,或全家靠一份收入時,多數人會準備六個月以上。
只算必要支出
算的是收入中斷時仍然要付的錢:住、水電瓦斯、伙食、保險、交通、小孩的費用,以及各種最低應繳。外食、旅遊、儲蓄與投資扣款先不算。翻最近三個月的帳單與存摺,就有實際的數字。
三個月還是六個月
- 接近三個月:薪水穩定、雙薪、撫養負擔少,另外還有拿得到的存款。
- 六個月以上:接案或業績收入、一份收入養一家、專業領域換工作需要較久,或房子與車子比較舊。
試算範例
| 項目 | 金額(範例) |
|---|---|
| 每月必要支出 | NT$35,000 |
| 三個月目標 | NT$105,000 |
| 六個月目標 | NT$210,000 |
| 每月存 NT$8,000,存到三個月目標 | 14 個月 |
| 每月存 NT$8,000,存到六個月目標 | 27 個月 |
範例數字僅供示範計算方式。想用自己的數字,可以用緊急預備金試算。
放在哪裡
放在一兩天內領得到、金額不會隨股市起伏的地方,例如活存,或可以隨時解約的定存。定存提前解約時利息會打折,本金不受影響。存款保險對每位存款人在同一家金融機構的最高保額是新臺幣 300 萬元。另外開一個帳戶放,也比較不會順手花掉。
分階段存
- 先存到一個月的必要支出。
- 保留這一個月,同時把利率高的卡債還掉。
- 繼續存到三個月。情況需要的話,再存到六個月。
- 動用之後,先補回來,再存其他目標。
用盛林記帳追蹤
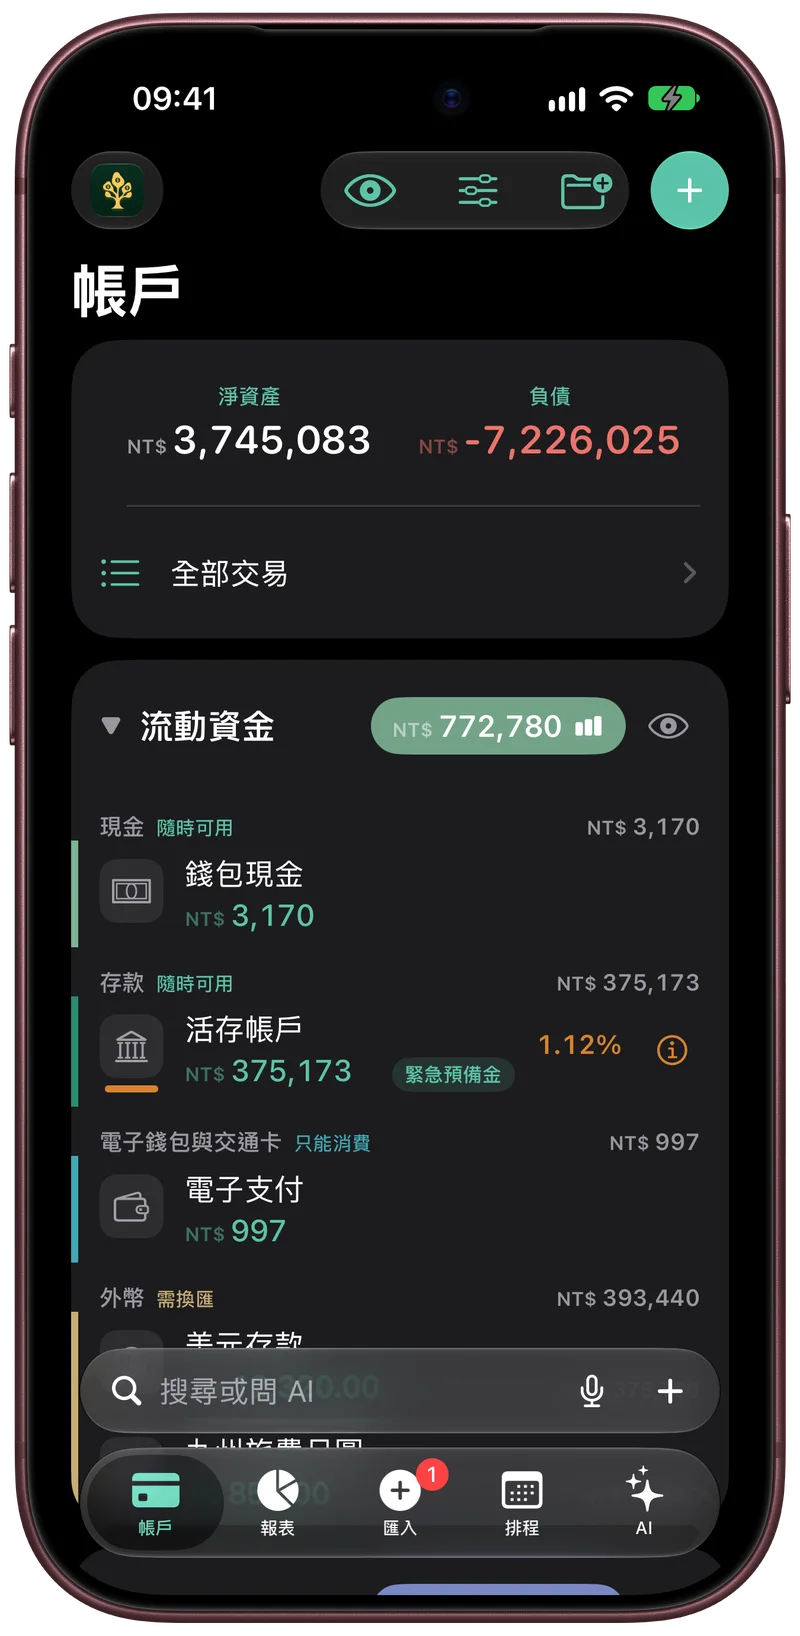
建立一個目標,填上金額與日期。目標會顯示已經存了多少,以及要準時達成,每個月還需要存多少。「帳戶」分頁的流動資金群組,會把各幣別的現金加總。「報表」裡的「工具與觀念」有同一個試算,會先帶入你帳本裡的數字。
算出你的緊急預備金目標
- 從最近的帳單加總一個月的必要支出。
- 收入穩定選三個月,收入不固定選六個月以上。
- 把每月必要支出乘上月數。
- 把差額除以每月能存的金額,得到需要的月數。
常見問題
三個月和六個月哪個比較好?
收入穩定的雙薪家庭適合三個月。收入不固定或只有一份收入時,適合六個月以上。
緊急預備金可以拿去投資嗎?
通常不這樣做。放在存款裡,需要時才能用原本的金額領出來。
緊急預備金算在淨資產裡嗎?
算。它是現金,屬於資產負債表上的資產。
哪些情況算緊急?
失業、醫療費用、房屋或車輛的緊急修繕,以及家人臨時需要的支出。事先知道的花費,另外用目標來存。